資金繰り
手形廃止で資金繰りはどう変わる?2027年3月末の交換終了前に、代替手段と必要な資金を試算
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
この記事の結論
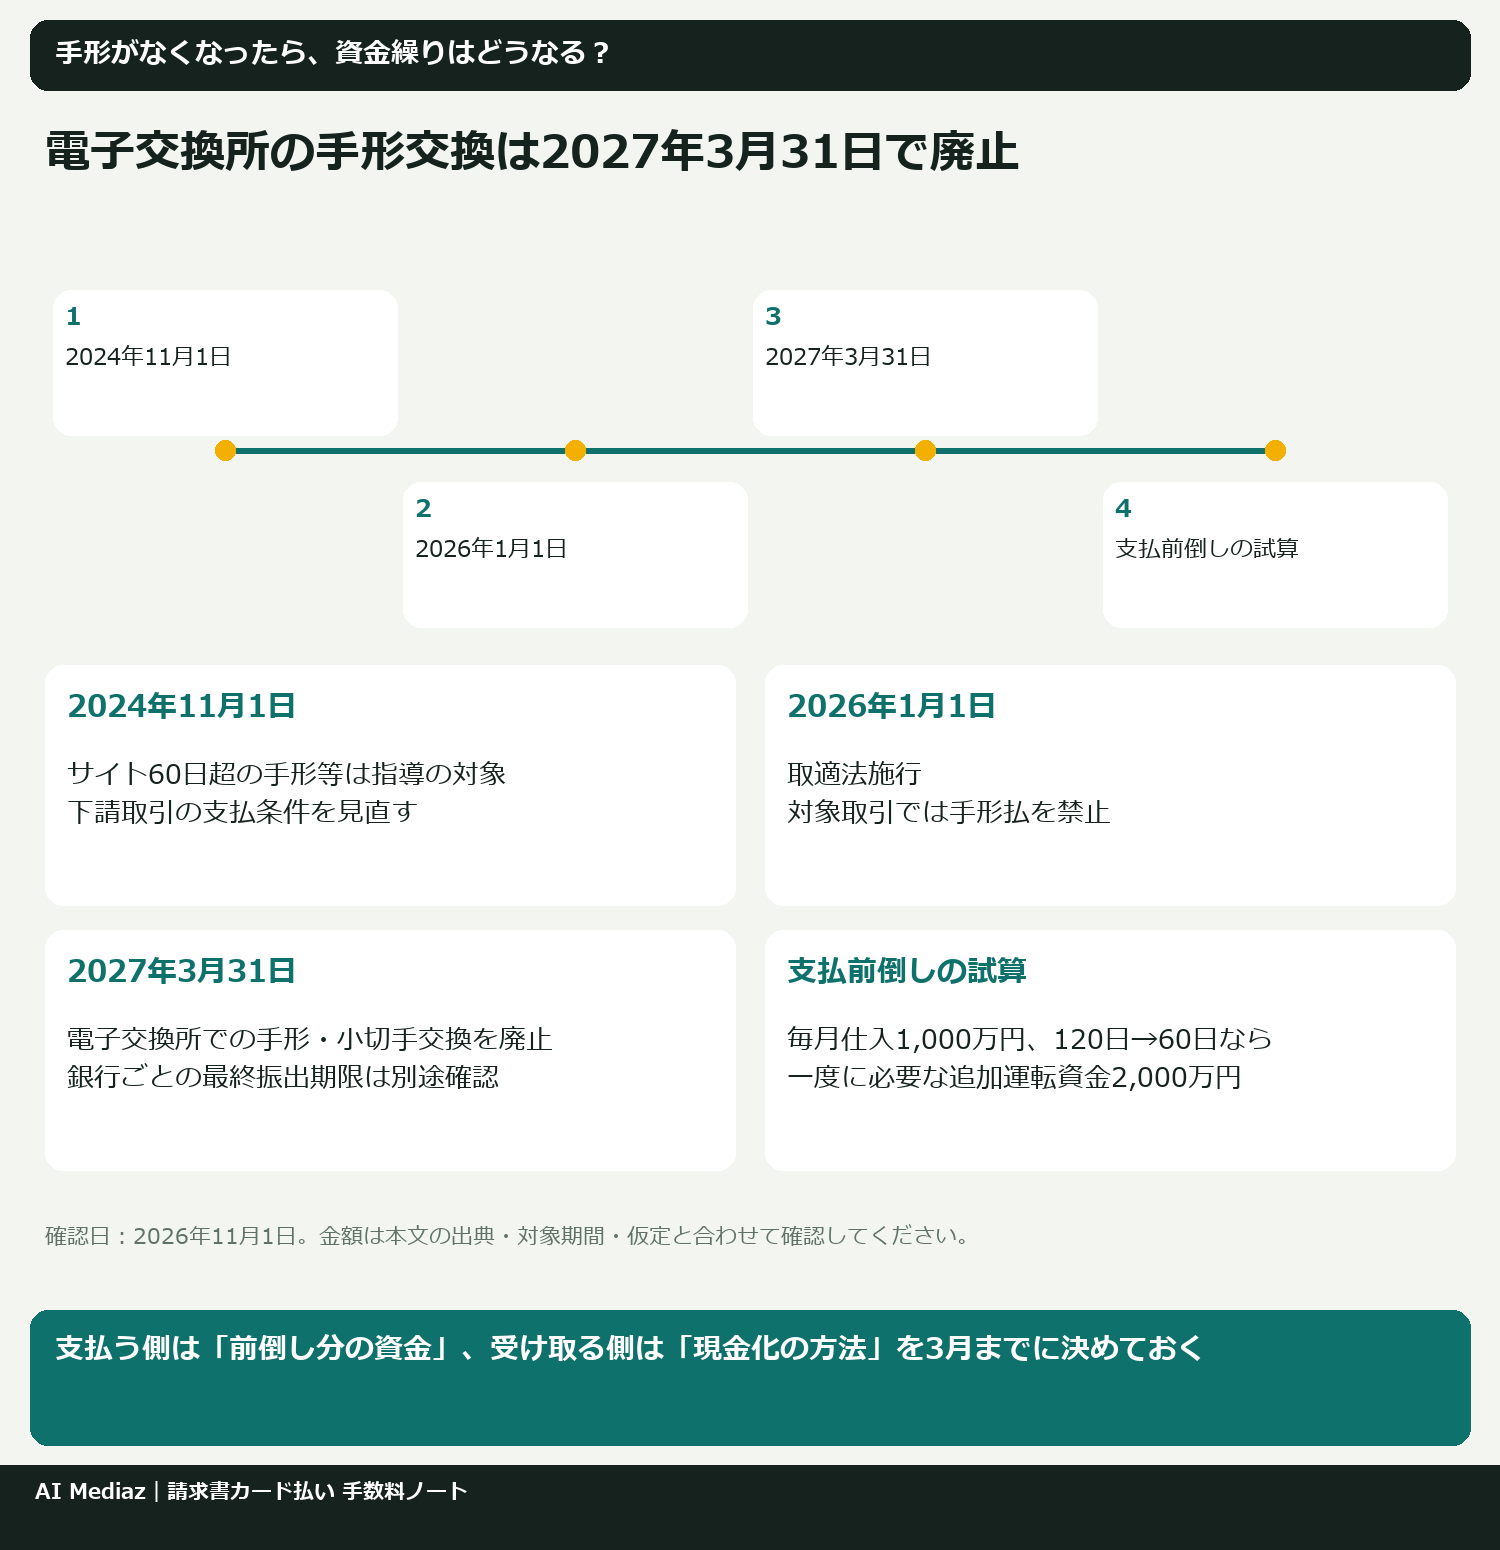
- 全国銀行協会(全銀協)は、電子交換所での手形・小切手の交換を2027年3月31日で廃止すると明確にしました。2026年1月施行の取適法では、対象取引の手形払はすでに禁止です。
- 手形で支払いを先に延ばしていた会社は、支払日が早まる分の資金(本稿の例では一度だけ2,000万円)を用意する必要があります。
- 受け取る側は、早く現金化したいときの手段が「でんさいの割引」か「ファクタリング」に変わります。費用の差が大きいので、年率に直して比べてください。
手形廃止はいつ?資金繰りに関わる日付を時系列で確認
政府の方針、業界の目標、法律、銀行の手続きが重なっているので、決定と目標を分けて並べます。
| 時期 | 出来事 | 位置づけ |
|---|---|---|
| 2021年6月18日 | 「成長戦略実行計画」で「5年後の約束手形の利用の廃止に向けた取組を促進する」とし、まず下請代金の手形サイトの60日以内への短縮化を推進、小切手も全面的な電子化を図ると記載 | 政府方針 |
| 2021年11月ほか | 業界団体が自主行動計画を策定(例:日本貿易会は計画期間を2026年11月まで)。全銀協は2026年度末までに交換枚数ゼロを目標に | 業界の目標 |
| 2024年11月1日 | この日以降に交付する、サイト60日超の手形・一括決済方式・電子記録債権は、下請法の「割引困難な手形の交付」等に当たるおそれがあるとして指導の対象に(中小企業庁・公正取引委員会) | 行政の運用 |
| 2025年3月26日 | 全銀協が「2027年度初から電子交換所での手形・小切手の交換を廃止」「電子交換所システムは更改しない」と公表 | 決定 |
| 2026年1月1日 | 取適法(中小受託取引適正化法)施行。同日以降に発注した対象取引で手形払を禁止。支払期日までに満額の現金化が難しい電子記録債権・ファクタリングも違反 | 法律(施行済み) |
| 2026年6月18日 | 全銀協が手形・小切手の交換廃止日を「2027年3月31日」と明確化(電子交換所そのものの交換は2029年6月29日で廃止) | 決定 |
| 2027年4月1日以降 | 手形・小切手が直ちに使えなくなるわけではないが、郵送などの相対での決済になり、扱いは各金融機関の判断 | 運用は金融機関ごと |
全銀協によると、2024年の交換枚数は1,967万枚で、同年の削減目標(822万枚)に対する達成率は61%でした。目標に届かず、交換の廃止という形で期限が固まりました。
手形帳・小切手帳の発行終了や最終振出期限は、金融機関ごとに前倒しで決まっています。取引銀行の期限は、全銀協の特設ページの一覧か窓口で確認してください。
取適法の手形払禁止と、銀行の交換終了はどう違う?
- 取適法:対象取引(資本金・従業員数の基準と取引の種類で決まります)では、2026年1月1日以降の発注分で手形払そのものが違反です。支払期日は、物品などの受領日から60日以内が上限です。
- 交換の廃止:法律ではなく銀行界の決済インフラの話です。取適法の対象外でも、2027年4月以降は手形を取り立てにくくなります。
「取適法の対象外だから手形を続けられる」とはいかず、実務上は切り替えが必要です。カード払いとの関係は「取適法と請求書カード払い」で扱っています。
手形の代わりの支払方法は?5つの手段を比較
| 手段 | 支払う側 | 受け取る側 | 主な費用 |
|---|---|---|---|
| でんさい(電子記録債権) | 期日まで支払いを延ばせる(取適法対象なら受領から60日以内で、期日までに満額を現金化できるもの) | 期日に自動入金。分割して譲渡・割引ができる。印紙税はかからない | 金融機関の利用手数料、割引料 |
| 期日現金(振込) | 手形より支払いが早まりやすい | 割引不要で満額入金 | 振込手数料 |
| 請求書カード払い | 支払い先には期日に振込、自社の出金はカード引落日へ | 期日に振込で受け取れる | 支払う側の手数料(数%)。カード枠の上限あり |
| ファクタリング | 関係なし | 売掛金を売って入金を早める | 受け取る側の手数料 |
| 当座貸越・短期融資 | 前倒し分を借入でまかなう | 入金待ちをつなぐ | 利息。審査に時間がかかる |
でんさいの申込みは取引金融機関で行い、手数料は金融機関ごとに確認が必要です。でんさいネットの公表では、利用者登録数は2025年度末時点で56万9,854社です。
手形廃止で支払う側の資金繰りはどう変わる?(数値例)
以下は本稿の仮定による計算です(Python で計算)。
仮定:毎月1,000万円を仕入れ、120日サイトの手形で払っていた会社が、受領から60日の期日現金に切り替える(1か月=30日で計算)。
支払いが60日早まるため、一度だけ約2,000万円(2か月分)の資金が余分に必要になります。毎月の負担が増えるのではなく、支払いの山が一度前に来るイメージです。
| つなぎ方 | 仮定 | 1年間の費用の目安 |
|---|---|---|
| 当座貸越・短期融資 | 年2%で2,000万円を1年借りる | 約40万円 |
| 当座貸越・短期融資 | 年3%で同上 | 約60万円 |
| 請求書カード払いを毎月使う | 手数料3%、約60日先送り | 月30万円、年約360万円 |
手数料3%で60日先送りする費用を年率に直すと約18%です。カード払いは急な1回分には向きますが、前倒し分を恒常的に埋めるには割高で、毎月1,000万円分のカード枠も必要です。切り替え月の資金の動きは「請求書カード払いを資金繰り表に入れる」の表で確認できます。
手形廃止で受け取る側の資金繰りはどう変わる?(数値例)
仮定:毎月1,000万円を売り上げ、120日サイトの手形を受け取ってすぐ年3%で割り引いていた。今後は受領から60日で現金かでんさいを受け取る。ファクタリングの手数料率も本稿の仮定です。
| 受け取り方 | 1回あたりの費用 | 手取り | 年率換算の目安 |
|---|---|---|---|
| 従来:120日手形を割引 | 約9万9千円 | 約990万円 | 3%(仮定) |
| 60日後に現金で受け取る | 0円(振込手数料を除く) | 1,000万円 | - |
| 60日のでんさいを割引 | 約4万9千円 | 約995万円 | 3%(仮定) |
| 3社間ファクタリング(3%) | 30万円 | 970万円 | 約18% |
| 2社間ファクタリング(10%) | 100万円 | 900万円 | 約61% |
| 2社間ファクタリング(20%) | 200万円 | 800万円 | 約122% |
期日まで待てる会社は、入金が早まり割引料もいらなくなるため、むしろ楽になります。待てずに2社間ファクタリングに頼ると、銀行の割引とは桁違いの費用になります。
ファクタリングの手数料相場は?2社間・3社間の違い
- 3社間:売掛先にも債権譲渡を知らせ、売掛先がファクタリング会社に直接支払う方式。手数料は低めです。
- 2社間:売掛先に知らせず、入金をいったん自社で受けてから渡す方式。手数料は高めです。
手数料の公的な統計は見当たりません。民間の解説では、freee(2025年12月9日更新)が2社間10〜20%・3社間3〜5%、マネーフォワード(2026年1月21日更新)が2社間8〜18%・3社間1〜9%程度としています。どちらも根拠の調査は示されていないためあくまで目安で、実際は見積もりで確認してください。仕組みの違いは「請求書カード払いとファクタリングの違い」にまとめています。
悪質なファクタリング業者を見分けるには?
金融庁は「ファクタリングの利用に関する注意喚起」で、ファクタリングを装ったヤミ金融に注意を呼びかけています。次の点を契約前に確認してください。
- [ ] 買取代金が債権額に比べて著しく低くないか
- [ ] 売掛先から回収できなかったとき、自社が債権を買い戻したり自己資金で支払ったりする条件になっていないか
- [ ] 手数料を年率に直すと、資金繰りを悪化させる水準になっていないか
契約書が「債権譲渡契約」でも、形式だけでなく経済的な実態に照らして貸金業に当たるかが判断される、と金融庁は説明しています。
個人の給料を買い取る給与ファクタリングは貸金業に当たり、年率換算で数百〜千数百%相当の手数料や、勤務先への連絡などの取立てのおそれがあると注意喚起されています。社長個人の資金繰りでも手を出さないでください。相談先は、金融庁の金融サービス利用者相談室、日本貸金業協会、消費者ホットライン(188)、警察相談専用電話(#9110)などです。
請求書カード払いは手形の代わりになる?
支払い先への振込は期日どおりに行い、自社の出金だけを後ろにずらす手段です。支払い先は期日に現金を受け取るので、取適法の60日ルールとも両立しやすい方法です。ただし手数料を支払い先に負担させると減額に当たるおそれがあります。
向いているのは、切り替え月の山を1〜2回だけ越えたいときです。毎月埋め続けるなら、試算のとおり当座貸越や短期融資の方が費用を抑えやすくなります。公的融資との比較は「請求書カード払いの代替手段」をご覧ください。
請求書のカード払いサービスの例
PR(広告)
ラボル カード払いは、セレスの2024年10月23日の発表で、手数料3〜3.5%(税込、カードブランドにより異なる)、支払いの先延ばしは最大60日(カードの締め・引落サイクルによる)とされています。最新の手数料・審査条件は公式ページで確認してください。
PR(アフィリエイト広告):リンク先で申込み等があると当サイトに報酬が発生する場合があります。最新の料金・対象条件・契約条件を公式案内で確認してください。

リンク先で申込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。
手形からの切り替えは何から始める?5つのステップ
- 手形で払う先・受け取る先を一覧にする:金額、サイト、取適法の対象かどうかを書き出します。
- 取引銀行の最終振出期限を確認する:それより前に切り替えます。
- 取引先と新しい支払方法を決める:でんさいか振込かを相談し、契約書や支払通知を直します。
- 前倒し分の資金を手当てする:切り替え月の資金繰り表を作り、不足額を早めに銀行へ相談します。
- 受け取る側は現金化の方法を決める:でんさいの割引枠を相談し、ファクタリングは複数社の見積もりを年率で比べます。
シロクのひとこと:支払いが早まるのは一度だけ。その山をどう越えるかを先に決めておこう。
個別の契約が取適法に当たるか、どの資金調達が合うかは、取引銀行や税理士・弁護士などの専門家に確認してください。
よくある質問
2027年4月以降、手持ちの手形は使えなくなる?
全銀協は、4月1日から直ちに使えなくなるわけではないと説明しています。ただし電子交換所を通さない決済になり、扱いは金融機関の判断です。期日が4月以降の手形は、取引銀行に早めに確認してください。
でんさいなら60日を超えても大丈夫?
取適法の対象取引では、支払期日は受領から60日以内が上限で、期日までに満額の現金化が難しい電子記録債権も違反です。2024年11月以降は、下請法の運用でもサイト60日超の電子記録債権が指導の対象でした。
関連する確認
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」(2026年6月18日)
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日)
- 全国銀行協会 手形・小切手の廃止に関する特設ページ
- 中小企業庁・公正取引委員会「手形等のサイトの短縮について(注意喚起)」(令和6年9月27日)
- 日本貿易会「約束手形の廃止に向けた自主行動計画」(2021年11月策定、中小企業庁サイト掲載)
- 公正取引委員会 取適法(中小受託取引適正化法)の紹介ページ
- 公正取引委員会 取適法ポイントリーフレット
- 全銀電子債権ネットワーク(でんさいネット)トップページ(利用実績)
- でんさいネット「でんさいとは」
- 金融庁「ファクタリングの利用に関する注意喚起」
- freee「ファクタリング手数料の相場は?」(2025年12月9日更新)
- マネーフォワード クラウド会社設立「3社間ファクタリングとは?」(2026年1月21日更新)
- 株式会社セレス ニュースリリース(2024年10月23日、ラボル カード払いの手数料・支払猶予)
- 内閣官房「成長戦略実行計画」(令和3年6月18日)
月額だけでなく、総額と条件も見てみよう。