税務
インボイス2割特例はいつまで?個人は2026年分、法人は決算月で最終期が違う|終了後の3割特例・簡易課税を税額で比較
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めていません。
この記事は2026年10月31日時点で、国税庁・財務省の公表資料をもとに書いています。個別の判断は税務署や顧問税理士に確認してください。
この記事の結論
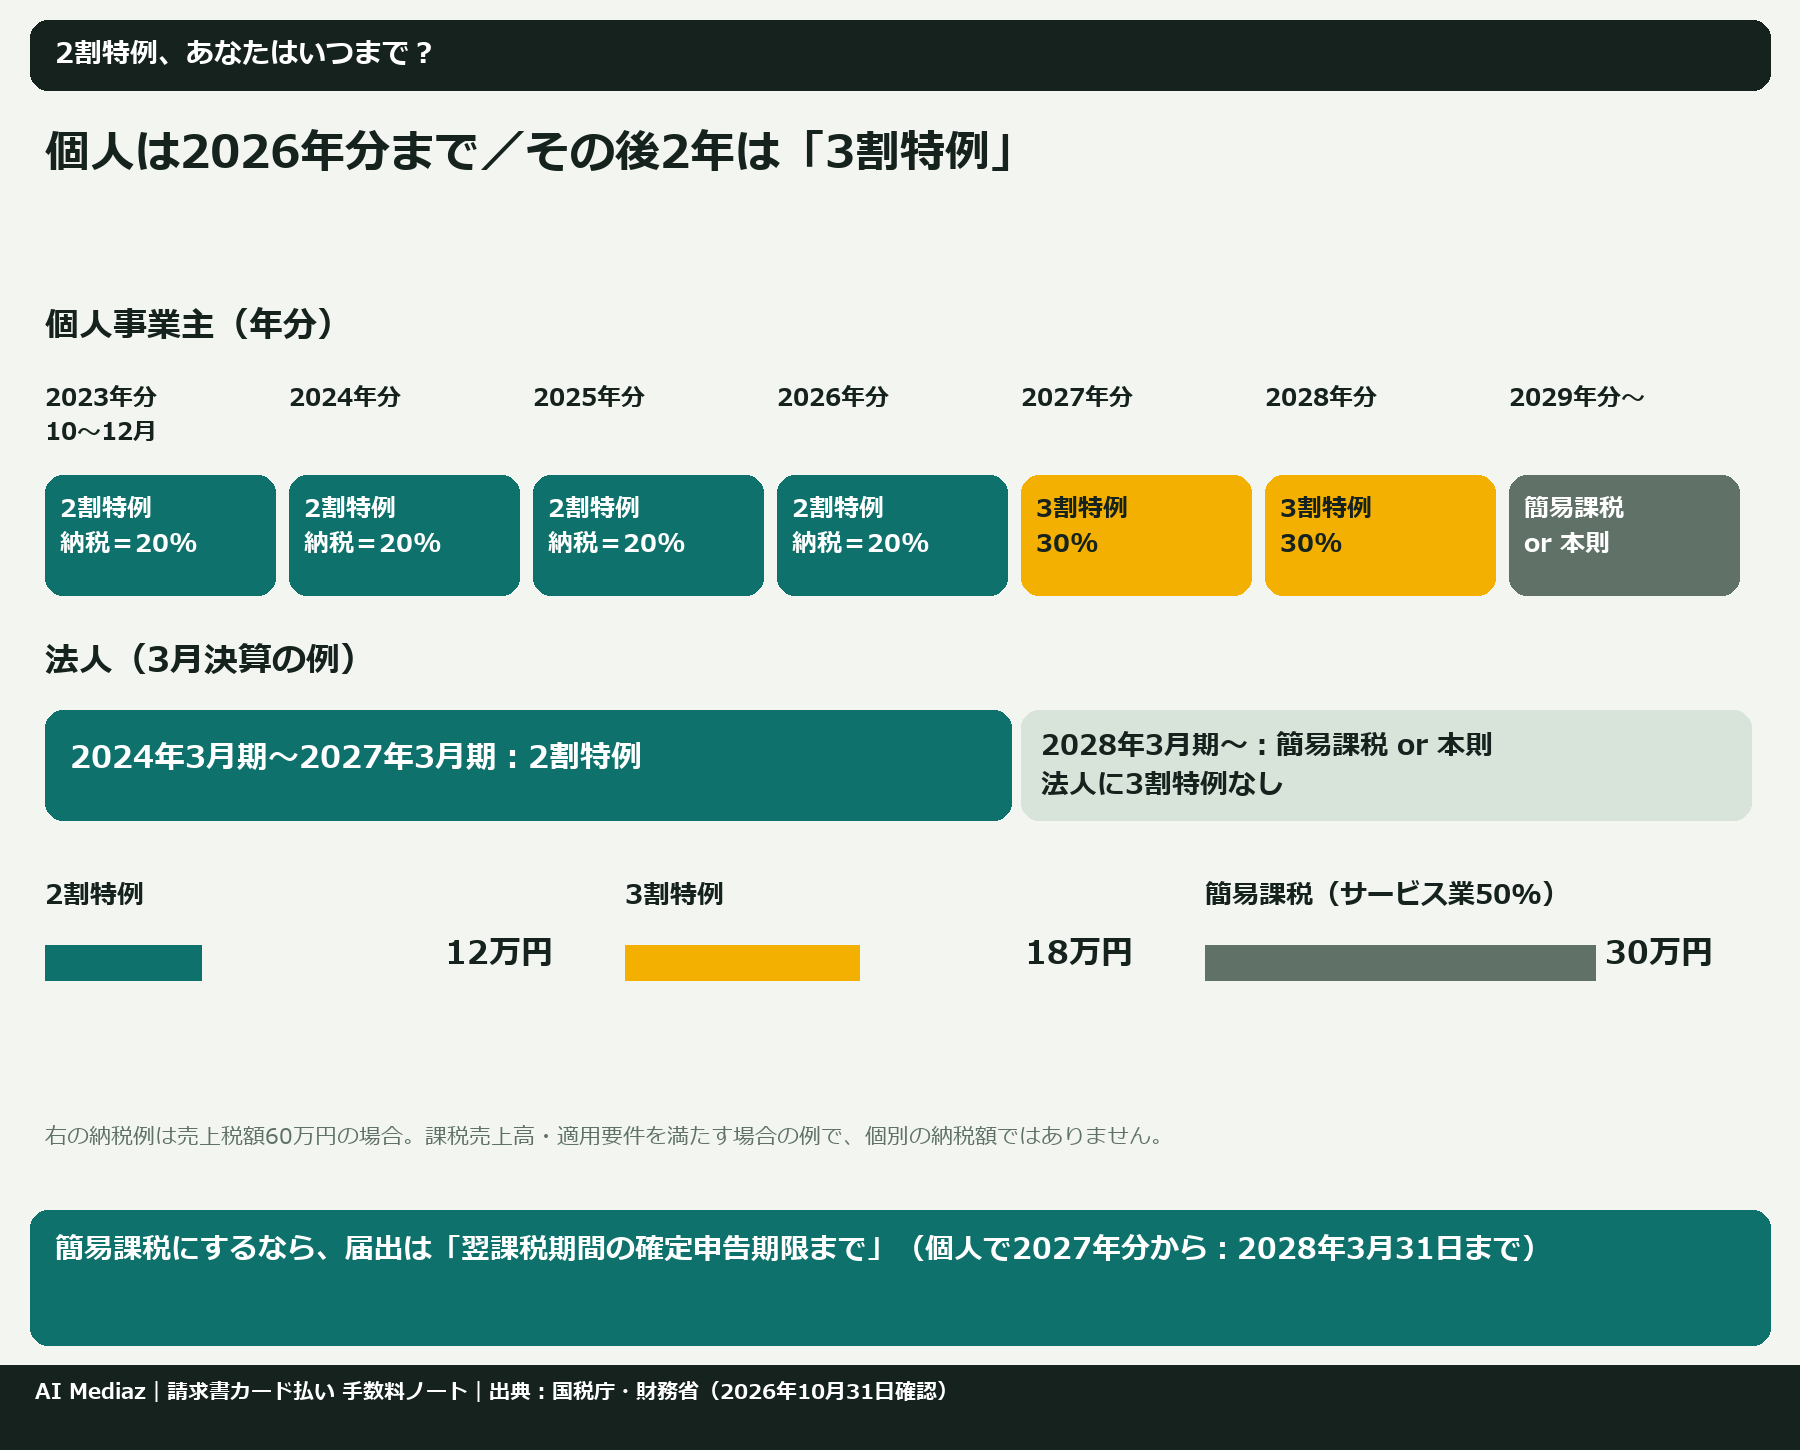
- 2割特例は「2026年9月30日を含む課税期間」まで。 個人事業主は2026年分(2027年3月に申告する分)が最後、法人は決算月によって最終期が違います(3月決算なら2027年3月期まで)。
- 後継は「3割特例」。ただし個人事業主だけで、2027年分・2028年分の2年間です(令和8年度税制改正で成立済み)。法人には3割特例がなく、簡易課税か本則課税を選びます。
- 簡易課税に切り替えるなら届出の期限に注意。 2割特例・3割特例を使った翌課税期間の確定申告期限までに届出すれば、その期間から簡易課税にできます。
仕入税額控除の経過措置(80%→70%)は、既存記事「インボイス経過措置は2026年10月から70%」で詳しく扱っています。この記事は売る側(納税する側)の2割特例とその後に絞ります。
インボイスの2割特例はいつまで使える?
2割特例は、免税事業者からインボイス発行事業者になった小規模事業者向けの負担軽減策で、納める消費税を「売上にかかる消費税額の2割」にできる制度です。国税庁によると、対象は2023年10月1日から2026年9月30日までの日を含む課税期間です。
ポイントは「9月30日で切れる」のではなく、9月30日を含む課税期間の最後まで使えることです。そのため、個人と法人で最終年が変わります。
2割特例 個人事業主は2026年分が最後?
はい。個人事業主の課税期間は1月〜12月なので、2026年1月〜12月の「2026年分」が9月30日を含み、これが最後の適用年です。
| 申告する年分 | 期間 | 2割特例 | 申告期限(原則) |
|---|---|---|---|
| 2023年分 | 2023年10月〜12月 | 使える | 2024年3月 |
| 2024年分 | 2024年1月〜12月 | 使える | 2025年3月 |
| 2025年分 | 2025年1月〜12月 | 使える | 2026年3月 |
| 2026年分 | 2026年1月〜12月 | 使える(最後) | 2027年3月31日 |
| 2027年分 | 2027年1月〜12月 | 使えない → 3割特例の対象 | 2028年3月31日 |
つまり、2026年10〜12月の売上も2割特例で計算できます。2割特例が終わったと実感するのは、2027年分の申告(2028年3月)からです。
法人の2割特例はいつまで?決算月で変わる?
変わります。法人は「2026年9月30日を含む事業年度」が最後です。
| 決算月 | 2割特例の最終期(例) |
|---|---|
| 3月決算 | 2027年3月期(2026年4月〜2027年3月) |
| 9月決算 | 2026年9月期(2025年10月〜2026年9月) |
| 12月決算 | 2026年12月期(2026年1月〜12月) |
3月決算の例は国税庁の案内どおり、ほかの月は同じルールを当てはめたものです。なお、基準期間の課税売上高が1,000万円を超える期間や、資本金1,000万円以上の新設法人などはもともと2割特例の対象外です。
2割特例 終了後はどうなる?3割特例とは?
2026年3月31日に成立した令和8年度税制改正で、2割特例の後に3割特例ができました(財務省・国税庁の公表資料で確認)。
| 項目 | 3割特例の内容 |
|---|---|
| 対象 | インボイス発行事業者の個人事業者(法人は対象外) |
| 主な条件 | 免税事業者が登録したことで課税事業者になっている(課税事業者選択届出による場合も含む)/基準期間(2年前)の課税売上高が1,000万円以下 |
| 適用年分 | 2027年分と2028年分の2年間 |
| 納める税額 | 売上にかかる消費税額の3割(7割を控除する計算) |
| 事前の届出 | 届出の必要は示されておらず、確定申告書に適用する旨を付記 |
| インボイスの保存 | 仕入れのインボイスを集計しなくても税額を出せる |
2027年分の基準期間は2025年、2028年分は2026年です。2025年や2026年の課税売上高が1,000万円を超えると、その2年後は3割特例を使えません。ほかにも、課税期間の短縮特例を使っている期間や、高額な資産を一般課税で仕入れた後の一定期間などは対象外です(国税庁Q&A問115-2)。
3割特例・簡易課税・本則はどれが得?税額シミュレーション
ここからは、2027年分以降に何を選ぶかを数字で比べます。前提は次のとおりです。
- 個人事業主、税抜の課税売上高 600万円(すべて標準税率10%)
- 売上にかかる消費税額 = 60万円(概算。実際は国税7.8%と地方消費税に分けて計算します)
- 本則課税は、インボイスのある課税仕入れ・経費を税抜 150万円(消費税15万円)と仮定
| 業種(簡易課税の区分) | みなし仕入率 | 3割特例 | 簡易課税 | 本則課税(仮定) |
|---|---|---|---|---|
| 卸売業(第1種) | 90% | 18万円 | 6万円 | 45万円 |
| 小売業(第2種) | 80% | 18万円 | 12万円 | 45万円 |
| 製造業・建設業(第3種) | 70% | 18万円 | 18万円(同額) | 45万円 |
| 飲食店など(第4種) | 60% | 18万円 | 24万円 | 45万円 |
| サービス業・IT・ライター等(第5種) | 50% | 18万円 | 30万円 | 45万円 |
| 不動産業(第6種) | 40% | 18万円 | 36万円 | 45万円 |
参考:同じ売上で2割特例なら12万円です。サービス業の個人事業主なら、2026年分の12万円から2027年分は18万円へ、2029年分に簡易課税へ移ると30万円へと、段階的に増えていく計算です。
この表から分かること:
- 第4〜6種(サービス業・フリーランス・不動産など)は、2027・2028年分は3割特例が有利になりやすい。
- 第1・2種(卸売・小売)は、3割特例より簡易課税の方が税額が少ない。国税庁Q&A(問117-3)でも小売業はこの関係が示されています。
- 本則課税は仕入れが多いほど有利で、設備投資などで仕入れの税額が売上の税額を上回れば還付もありえます。簡易課税や3割特例では通常、還付は出ません。
本則では、免税事業者からの仕入れは経過措置の割合(2026年10月から70%)でしか控除できません。仕入先に免税事業者が多い場合の計算は経過措置70%の記事を参照してください。
簡易課税の届出の期限はいつ?
簡易課税は原則、使いたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を出す必要があります。ただし2割特例・3割特例を使った人には特例があります。
| ケース | 簡易課税を始める期間 | 届出の期限 |
|---|---|---|
| 個人:2026年分を2割特例 → 簡易課税へ | 2027年分 | 2028年3月31日(2027年分の申告期限) |
| 個人:2028年分を3割特例 → 簡易課税へ | 2029年分 | 2030年4月1日(2029年分の申告期限) |
| 法人12月決算:2026年12月期を2割特例 → 簡易課税へ | 2027年12月期 | 2028年2月29日(2027年12月期の申告期限) |
2・3行目は国税庁リーフレットの例、1行目は同じルールを2026年分に当てはめたものです。3月決算の法人(2027年3月期を2割特例 → 2028年3月期から簡易課税)は、国税庁の特集ページの例で2028年5月31日が期限です。申告期限の延長特例を受けている法人は、延長後の期限が届出期限になります。
注意点は2つです。
- 簡易課税は原則2年間やめられません。 一度選ぶと、届出の効力が出た期間から2年を過ぎるまで不適用届出を出せません。設備投資の予定がある年に重ならないか確認しましょう。
- 簡易課税は基準期間の課税売上高5,000万円以下が条件です。
なお、簡易課税の届出を出したまま3割特例を選べるかは、確認できた国税庁資料に明記がありませんでした。個人で「2027年は3割特例、2029年から簡易課税」と考える場合は、届出のタイミングを税務署か税理士に確認するのが安全です。
2割特例終了前にやることチェックリスト
- [ ] 自分(自社)の2割特例の最終課税期間を確認した(個人:2026年分/法人:決算月で確認)
- [ ] 2025年・2026年の課税売上高が1,000万円以下か確認した(3割特例・2割特例の条件)
- [ ] 自分の業種が簡易課税の第何種か確認した
- [ ] 上の表の方法で、3割特例・簡易課税・本則の税額をざっくり比べた
- [ ] 簡易課税にするなら届出の期限をカレンダーに入れた
- [ ] 2年以内に大きな設備投資の予定がないか確認した(本則で還付の可能性)
- [ ] 本則にするなら、仕入れのインボイス保存と帳簿を整えた
- [ ] 納税額の増加分を資金繰り表に入れた
納税額が増える年の資金繰りはどう備える?
サービス業の個人事業主の例では、2割特例から3割特例で納税額が1.5倍、簡易課税に移るとさらに増えます。確定申告のある3月に支払いが重なると、手元資金が薄くなりがちです。
まずは毎月の売上から消費税分を取り分けておくのが基本です。資金繰り表への入れ方は「請求書カード払いと資金繰り表」、カード払い手数料の経費処理や年末払いの注意は「請求書カード払いの手数料は経費になる?」にまとめています。仕入先への請求書の支払いを一時的に後ろへずらしたい場合は、請求書カード払いも選択肢の一つですが、手数料がかかるため、費用は事前に計算してください(手数料の扱いは「手数料と消費税」参照)。
PR(広告) ラボル カード払いの公式ページを見る
この広告リンクからの申込み等により、当サイトに報酬が支払われる場合があります。申請・判断は公式の案内で確認してください。
※このリンクから申込み等があった場合、当サイトが報酬を受け取ることがあります。
よくある質問
Q1. 2割特例を使うのに届出は必要?
国税庁の案内では、2割特例は申告時に付表を使って計算する形で、事前の届出は求められていません。3割特例も確定申告書に適用する旨を付記する方式です。
Q2. 法人にも3割特例はありますか?
ありません。3割特例は個人事業者のみが対象です。法人は2割特例の最終期の後、簡易課税か本則課税を選びます。
Q3. 2026年10〜12月の売上は2割特例で計算できる?
個人事業主ならできます。2026年分(1〜12月)は2026年9月30日を含む課税期間なので、1年分すべてに2割特例を使えます。
Q4. 2027年分は3割特例と簡易課税、どちらを選ぶべき?
業種によります。600万円の例では、卸売・小売は簡易課税、サービス業・不動産業などは3割特例の方が少なくなりました。製造・建設(第3種)は同額です。実際の判断は税理士に確認してください。
Q5. 3割特例が終わった後はどうなる?
2029年分からは簡易課税か本則課税になります。3割特例を使った翌年分の申告期限(2029年分なら2030年4月1日)までに届出すれば、2029年分から簡易課税にできます。
Q6. 売上が1,000万円を超えたらどうなる?
基準期間(2年前)の課税売上高が1,000万円を超える年は、2割特例も3割特例も使えません。簡易課税は5,000万円以下なら選べます。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
月額だけでなく、総額と条件も見てみよう。