請求書カード払いの手数料に消費税はかかるか:国税庁の区分と各社の表示
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
公式情報の確認日:2026-10-27
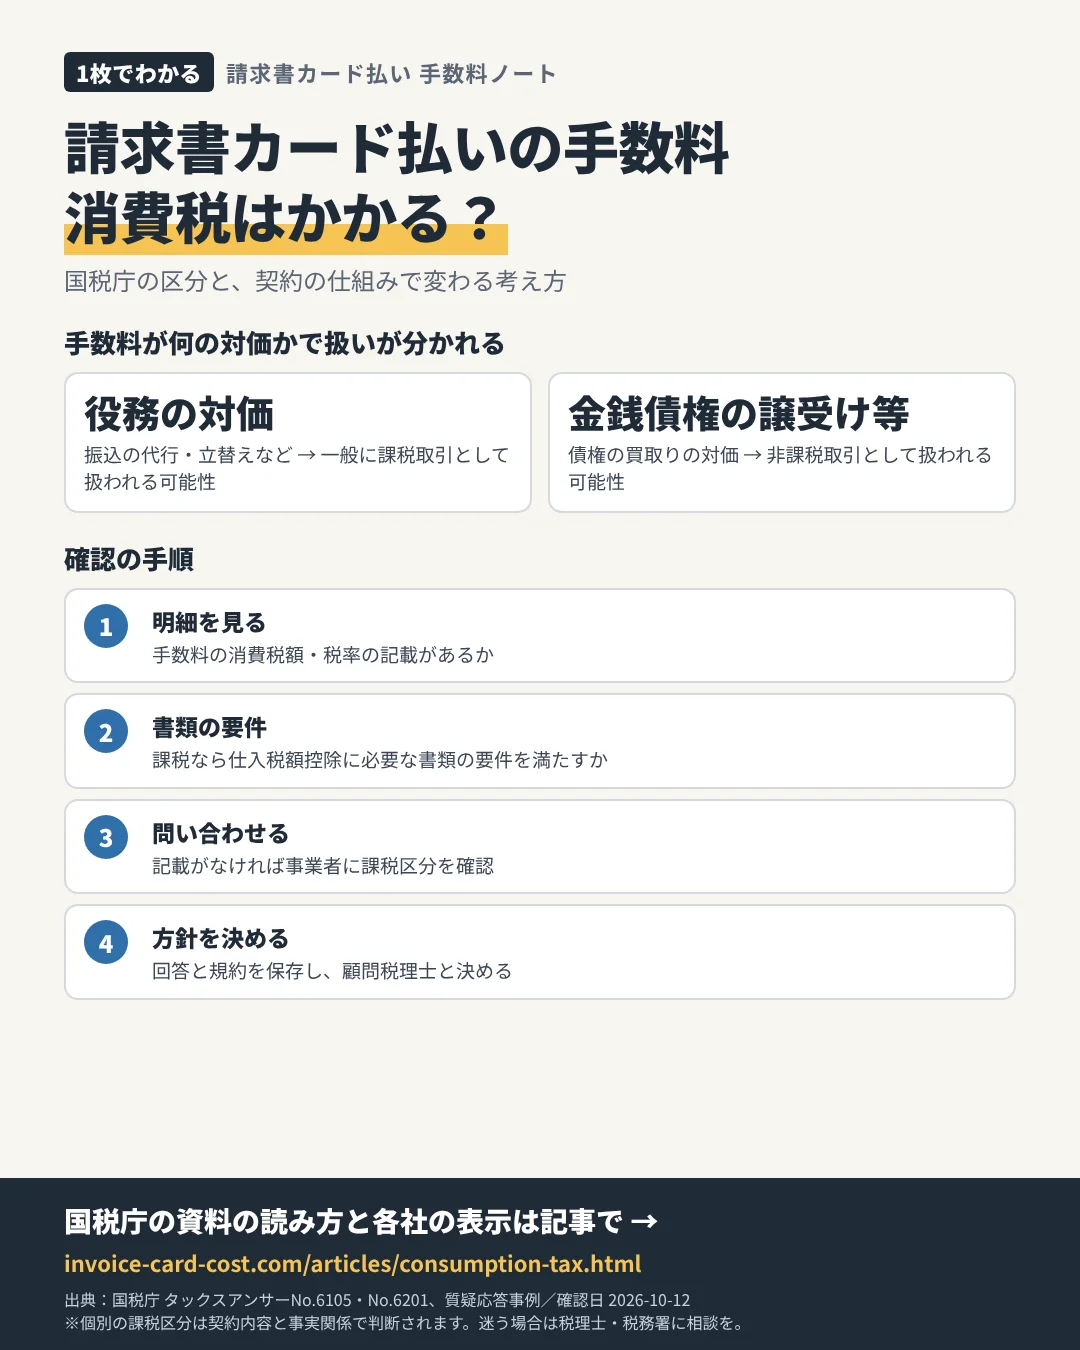
請求書カード払いの手数料に消費税がかかるかは、仕入税額控除の計算に影響します。当サイトは個別のサービスの課税関係を判定する立場にはありません。ここでは国税庁の公表資料と各社の表示を並べ、確認の手がかりを示します。
個別の取引の課税区分は、契約内容と事実関係によって判断されます。判断に迷う場合は、サービス事業者に手数料の消費税の扱いを確認し、顧問税理士または税務署に相談してください。
国税庁の基本的な整理
課税の対象(No.6105)
国内取引で消費税の課税対象となるのは、国内において事業者が事業として対価を得て行う資産の譲渡等です。役務の提供もこれに含まれます。
非課税となる取引(No.6201)
課税対象であっても、消費税法で非課税と定められた取引があります。国税庁の説明では、預貯金や貸付金の利子、信用保証料のほか、有価証券等の譲渡の項目に「金銭債権などの譲渡」が含まれています。
金銭債権の買取り(質疑応答事例)
国税庁の質疑応答事例「金銭債権の買取り等に対する課税関係」では、金銭債権を譲り受ける際に債権者から徴収する割引料・保証料・手数料は、名目の如何にかかわらず金銭債権の譲受対価として非課税になると回答されています(関係法令:消費税法施行令第10条第3項第8号)。これはファクタリングのような債権の買取りに関する整理です。
請求書カード払いにどう当てはまるか
請求書カード払いの手数料が、サービス事業者による「振込の代行・立替えといった役務の対価」なのか、「金銭債権の譲受け等の対価」なのかは、サービスの契約上の仕組みによります。前者であれば一般に課税取引、後者であれば非課税取引として扱われる可能性がありますが、どちらに当たるかは利用規約と契約の内容で判断されるもので、名称だけでは決まりません。
各社の手数料の税表示
| サービス | 公式の表示 | 読み取れること |
|---|---|---|
| Finto | 2.5%(税抜)、最低1,400円(税別) | 手数料に消費税が加算される表示 |
| ラボル | 3~3.5%(税込)(2024年資料) | 税込表示。内訳の扱いは明細で確認 |
| INVOY | 3%(非課税と記載) | 公式ページで「消費税は非課税」と明記 |
| 支払い.com | 4%(税別、税込4.4%) | 公式ヘルプで通常4%税別(税込4.4%)を確認 |
確認の手順
- 利用明細や発行される書類に、手数料の消費税額・税率が記載されているかを見る
- 課税取引として消費税が記載されている場合、仕入税額控除に必要な書類(適格請求書等)の要件を満たすかを確認する
- 記載がない、または判断できない場合は、サービス事業者に課税区分を問い合わせる
- 回答と規約を保存し、顧問税理士と処理方針を決める
元の取引の消費税は別に考える
支払先への支払い(仕入・外注費・家賃など)の消費税は、元の取引の内容で判断します。カード払いにしたことで元の取引の課税区分が変わるわけではありません。元の請求書は、カード払いのサービスの明細とは別に保存します。カード会社の利用明細がインボイスに当たらない点と年末の計上時期は、請求書カード払いの確定申告での扱いで確認できます。
相談先・申込先の選び方
税区分を重視してサービスを比べる場合は、手数料率よりも先に「手数料の税表示」と「受け取れる書類」を確認すると、経理側の手間が見積もれます。各社の表示は公式条件一覧、記録の分け方は経理の記録を参照してください。
PR(広告)
請求書のカード払いサービスの例
手数料率と入金日、審査の有無を、支払い予定日から逆算して比べてください。

リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典・確認先
- 国税庁 タックスアンサーNo.6105 課税の対象(確認日:2026-10-27)
- 国税庁 タックスアンサーNo.6201 非課税となる取引(確認日:2026-10-27)
- 国税庁 質疑応答事例「金銭債権の買取り等に対する課税関係」(確認日:2026-10-27)
- 国税庁 質疑応答事例「条件付金銭債権の譲受差益の取扱い」(確認日:2026-10-27)
- Finto よくあるご質問(確認日:2026-10-27)
- 株式会社セレス ニュースリリース(2024年10月23日)(確認日:2026-10-27)
- INVOY 請求書カード払い(FINUX株式会社)(確認日:2026-10-27)
- 支払い.com 公式サイト(株式会社クレディセゾン・株式会社UPSIDER)(確認日:2026-10-27)
手数料や対象条件は変更されることがあります。申込前に各社の公式ページと利用規約で最新の内容を確認してください。本ページは情報提供を目的としており、特定の資金調達手段の利用を勧めるものではありません。
支払い.comの通常手数料の税区分
公式ヘルプで通常手数料4%(税込4.4%)と確認しました。100万円の通常振込なら費用44,000円、カード決済額1,044,000円です。お急ぎ振込は別料金5%(税込5.5%)。公式ヘルプの料金(2026年10月27日確認)。
月額だけでなく、総額と条件も見てみよう。