税務
インボイス経過措置は2026年10月から70%|取引日で判定、今すぐ確認したい税区分と計算例
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載順はおすすめ順位ではありません。
当サイトはアフィリエイト広告(成果報酬型広告)を利用しており、記事内に広告を含む場合があります。制度の内容は2026年10月31日に国税庁などの公式情報で確認しました。
この記事の結論
- 免税事業者など(インボイスを発行できない相手)からの仕入れは、2026年10月1日以後の取引から控除できる割合が80%→70% に下がりました。
- 令和8年度税制改正で段階が見直され、70%(2年)→50%(2年)→30%(1年)→2031年10月から0%。また、2026年10月1日以後に開始する課税期間からは、1つの相手からの仕入れが年 税込1億円を超えた部分は対象外になります。
- 割合は取引日(引渡し・役務完了の日)で判定します。会計ソフトの税区分を確認し、取引先との価格は協議して決めるのが基本です。
インボイス 経過措置は2026年10月から70%になった?
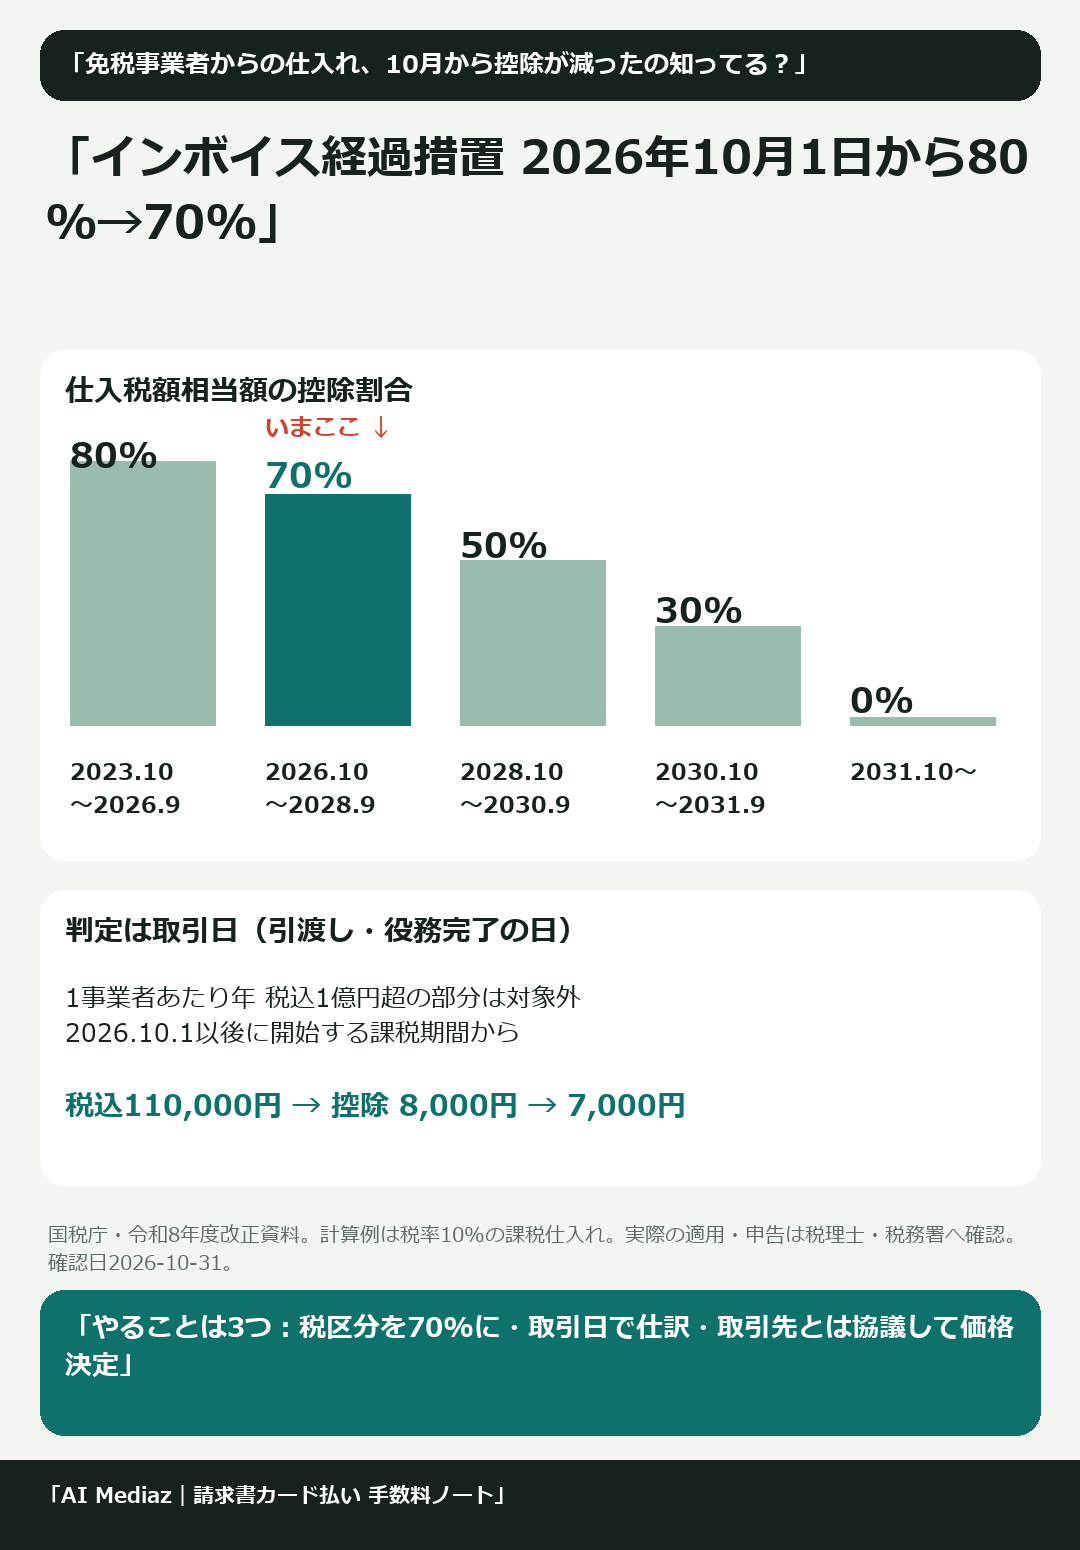
なりました。国税庁の「令和8年度税制改正特集」によると、インボイス発行事業者以外の者からの課税仕入れについて、仕入税額相当額の一定割合を控除できる経過措置が見直され、適用期限が2年延びました。
改正前は「2026年10月から3年間は50%、その後0%」でしたが、改正後は次のとおりです。
| 課税仕入れを行った期間 | 控除できる割合 | 改正前 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 80% |
| 2026年10月1日〜2028年9月30日 | 70% | 50% |
| 2028年10月1日〜2030年9月30日 | 50% | 50%(〜2029年9月)、以後0% |
| 2030年10月1日〜2031年9月30日 | 30% | 0% |
| 2031年10月1日以後 | 0% | 0% |
もう一つの大きな変更が限度額です。1つのインボイス発行事業者以外の者からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分には経過措置を使えません。改正前の基準は10億円でした。この1億円の基準は、2026年10月1日以後に開始する課税期間から適用されます(国税庁Q&A 問113)。
たとえば、個人事業者(暦年)なら2027年分から、3月決算の法人なら2027年4月に始まる事業年度からが目安です。自社の課税期間がいつ始まるかで変わるので、決算期を確認してください。
70%はいつの取引から?取引日で判定するの?
課税仕入れを行った日で判定します。請求書の日付や支払日ではない点に注意が必要です。国税庁Q&A(問113-3)では次のように整理されています。
- 商品の仕入れ:原則として引渡しを受けた日
- 役務(サービス)の提供:原則としてその役務の全部が完了した日
Q&Aの例では、9月21日に始まり10月20日に終わった業務委託は、完了日が10月なので全体が70%。一方、9月と10月に分けて引渡しを受けた商品は、9月分が80%、10月1日〜20日分が70% になります。
月末締め・翌月請求の取引では、「10月に届いた9月分の請求書」は9月に引渡しを受けていれば80%です。逆に、9月中に払った前払いでも10月以降に完了する業務なら70%になり得ます。短期前払費用の特例を使う場合は、支払日の属する課税期間で判定する扱いも示されています(問113-4)。判断に迷う取引は、税理士か税務署に確認しましょう。
70%になると控除額はいくら減る?Pythonで計算例
経過措置の控除額は「仕入税額相当額 × 控除割合」で求めます(問113)。標準税率10%の税込110,000円の仕入れなら、仕入税額相当額は10,000円です。
from datetime import date

def rate(d: date) -> float:
    """課税仕入れを行った日で控除割合を判定(令和8年度改正後)"""
    if date(2023, 10, 1) <= d <= date(2026, 9, 30):
        return 0.8
    if date(2026, 10, 1) <= d <= date(2028, 9, 30):
        return 0.7
    if date(2028, 10, 1) <= d <= date(2030, 9, 30):
        return 0.5
    if date(2030, 10, 1) <= d <= date(2031, 9, 30):
        return 0.3
    return 0.0

def deductible(amount_incl_tax: int, d: date, tax_rate=0.10) -> int:
    base_tax = amount_incl_tax * tax_rate / (1 + tax_rate)  # 仕入税額相当額
    return int(base_tax * rate(d))

for d in [date(2026, 9, 30), date(2026, 10, 1), date(2028, 10, 1),
          date(2030, 10, 1), date(2031, 10, 1)]:
    print(d, f"{rate(d):.0%}", deductible(110_000, d))

# 毎月 税込110万円を同じ免税事業者から仕入れる場合の年間比較
monthly = 1_100_000
y80 = deductible(monthly * 12, date(2026, 9, 1))
y70 = deductible(monthly * 12, date(2026, 11, 1))
print("年間80%", y80, "年間70%", y70, "差", y80 - y70)
実行結果:
| 取引日 | 割合 | 税込110,000円の控除額 |
|---|---|---|
| 2026年9月30日 | 80% | 8,000円 |
| 2026年10月1日 | 70% | 7,000円 |
| 2028年10月1日 | 50% | 5,000円 |
| 2030年10月1日 | 30% | 3,000円 |
| 2031年10月1日 | 0% | 0円 |
毎月 税込110万円(年1,320万円)を同じ免税事業者に外注している場合、控除額は年96万円から84万円になり、納める消費税が年12万円増える計算です。
また、1つの相手から年 税込1億2,000万円を仕入れた場合、経過措置を使えるのは1億円までで、超えた2,000万円分の仕入れには経過措置が使えず、その部分の仕入税額相当額は控除できません(1億円分の控除額は、税率10%・70%で約636万円)。この例は簡略化した仮定の数字です。実際の申告は会計ソフトや税理士の計算で確認してください。
会計ソフトの税区分はどう切り替える?
主要な会計ソフトは、2026年10月の切り替えに向けて対応を案内しています(各社の公式案内で確認できた範囲)。
| ソフト | 公式案内で確認できた内容 |
|---|---|
| freee会計 | 経過措置用の税区分「課対仕入(控70)〜」を使う。2026年7月16日のアップデート以降、仕入日が10月1日以後なら70%で計算。事前の設定が必要 |
| マネーフォワード クラウド会計Plus | 振替伝票で一定条件を満たすと、取引日に応じて80%/70%を自動補完。9月30日以前の取引に70%を付けるとアラート |
| 弥生会計(やよいの青色申告) | 70%への対応はバージョン27で提供。3割特例への対応は時期未定 |
どのソフトでも、次の3点は自分で確認しておくと安心です。
- 相手先の登録状況:取引先マスタで「インボイス発行事業者ではない」設定になっているか
- 10月以降の仕訳:アップデート前に入力した10月以降の取引が、80%のまま残っていないか
- 帳簿の記載:経過措置の適用を受ける旨を帳簿に残す必要があります。Q&Aでは「80%控除対象」「免」のような表示や、記号とその意味を別に示す方法が例示されています
仕訳や証憑の整理の基本は「請求書カード払いの経理処理」、手数料の消費税区分は「請求書カード払いの手数料と消費税」でまとめています。
免税事業者の取引先に値下げを求めてもいい?
控除が減る分を価格に反映したいと考える発注側もいるでしょう。公正取引委員会などのQ&A(令和8年1月30日改正)では、次のように整理されています。
- 双方が納得して価格を決めるなら問題ない:仕入税額控除が減ることを踏まえた再交渉そのものは禁止されていません。
- 一方的な大幅引下げは問題になるおそれ:形だけの協議で、免税事業者が負担してきた消費税分も賄えないほど低い価格を押し付けると、独占禁止法上の優越的地位の濫用に当たるおそれがあります。
- 応じない相手との一方的な取引停止も問題となるおそれがあります。
- 登録(課税事業者になること)の要請:課税事業者になるよう求めること自体は問題ありませんが、「登録しないなら値下げ・取引終了」と一方的に通告するのは問題となるおそれがあります。
- 課税事業者になった後の価格据え置き:免税事業者が課税事業者になったのに、増える消費税分について明示的に協議せず価格を据え置くと、優越的地位の濫用や取適法の「買いたたき」として問題となるおそれがあります。相手から協議を求められたのに応じず据え置く場合は、取適法の「協議に応じない一方的な代金決定」として問題となるおそれもあります。
- 取適法の対象取引での減額:相手の責めに帰すべき理由がないのに代金を減額することは取適法で禁止されており、免税事業者であることはその理由に当たらないとされています。
下請法は2026年1月1日から取適法(中小受託取引適正化法)に変わり、改正点の一つとして、受託側から価格協議を求められたのに協議に応じない・必要な説明をしないなどで代金を一方的に決めることが禁止されました。製造委託・修理委託・情報成果物作成委託・役務提供委託・特定運送委託のうち、資本金や従業員数の基準に当てはまる取引が対象です(建設工事の請負は建設業法の対象)。支払条件の見直しも含めて、「取適法と請求書カード払い」も確認してください。個別の取引が問題になるかは、公正取引委員会や中小企業庁の相談窓口、弁護士に相談しましょう。
取引先との価格交渉で資金繰りが苦しくなったら?
控除の縮小や価格の見直しで、発注側・受注側どちらも手元資金が苦しくなることがあります。まずは公的な制度や支払条件の相談を検討し、「資金繰りの考え方」で全体を整理してください。
請求書の支払いをカードでつなぐ方法もありますが、手数料がかかり、取引先への支払期日が延びるわけではありません。使う場合は手数料・対象カードを公式ページで確認してください。
PR(広告)

2割特例はいつ終わる?70%への変更との関係は?
2割特例(売上税額の2割を納付税額にできる特例)は、2026年9月30日の属する課税期間までで終わります。個人事業者なら2026年分が最後、3月決算の法人なら2026年4月〜2027年3月の事業年度が最後です。
70%への変更は「仕入れる側の控除」の話、2割特例は「免税事業者から登録した側の納税額」の話で、別の制度です。ただ、どちらも2026年9〜10月が節目なので、取引先の免税事業者が「登録を続けるか・やめるか」を考えるタイミングと重なります。
令和8年度改正では、2割特例の後に個人事業者だけが使える3割特例が設けられました。
- 対象:免税事業者からインボイス発行事業者になった個人事業者(法人は対象外)
- 期間:2027年分・2028年分の申告
- 内容:納付税額を売上税額の3割にできる
- 主な要件:基準期間の課税売上高が1,000万円以下など
小売業のようにみなし仕入率が高い業種では、3割特例より簡易課税の方が納税額が少なくなる場合があると国税庁Q&A(問117-3)は説明しています。2割・3割特例の翌課税期間に限り、その期間の申告期限までに届出を出せば簡易課税に移れる措置もあります。
2割特例の終了時期、個人事業者の3割特例と届出期限は、インボイス2割特例はいつまで?個人は2026年分、法人は決算月で最終期が違う|終了後の3割特例・簡易課税を税額で比較で詳しく整理しています。
事業者がやることチェックリスト
仕入れる側(課税事業者)
- [ ] 取引先のうち、インボイス発行事業者でない相手を一覧にした
- [ ] 相手ごとの年間仕入額(税込)を把握し、1億円に近い相手がいないか確認した
- [ ] 自社の課税期間の開始日を確認し、1億円基準がいつから適用されるか把握した
- [ ] 会計ソフトをアップデートし、10月1日以後の取引が70%で計算されているか確認した
- [ ] 9月と10月をまたぐ取引を、引渡し日・完了日で振り分けた
- [ ] 帳簿に経過措置の適用を受ける旨を記載している
- [ ] 価格の見直しは、相手と協議した記録を残して進めている
売る側(免税事業者・登録を迷う事業者)
- [ ] 主な取引先が課税事業者か、控除が70%に下がることで影響を受けるか確認した
- [ ] 登録した場合の納税額を、一般課税・簡易課税・3割特例(個人のみ)で比べた
- [ ] 2割特例を使っている場合、終了後の申告方法と届出期限を確認した
- [ ] 一方的な値下げや取引停止の通告を受けたら、相談窓口に相談する
よくある質問
Q1. 9月に請求書が届いた10月納品の仕入れは何%?
取引日(引渡しの日)で判定するため、10月に引渡しを受けたなら70%です。請求書の日付では判定しません。
Q2. 70%の期間はいつまで続く?
2026年10月1日から2028年9月30日までの2年間です。その後、2030年9月まで50%、2031年9月まで30%となり、2031年10月以後は0%です。
Q3. 1億円の上限は誰ごとに数える?
1つのインボイス発行事業者以外の者ごとに、その年または事業年度の課税仕入れの合計額(税込)で判断します。2026年10月1日以後に開始する課税期間から適用されます。
Q4. 免税事業者に値下げをお願いするのは違法?
協議して双方が納得した価格なら問題ありません。一方的に著しく低い価格を押し付けたり、応じないと取引をやめると通告したりすると、独占禁止法や取適法上の問題となるおそれがあります。
Q5. 2割特例が終わったら個人事業者はどうする?
条件を満たせば2027年分・2028年分は3割特例を使えます。業種によっては簡易課税の方が有利な場合もあるので、比べてから選びましょう。
Q6. 会計ソフトは自動で70%に切り替わる?
freee会計やマネーフォワード クラウド会計Plusは、取引日に応じて計算・補完する仕組みを案内しています。ただし事前の設定や、アップデート前に入力したデータの再保存が必要な場合があります。各社の公式案内を確認してください。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
- 令和8年度税制改正特集(国税庁)
- 令和8年度改正リーフレット(国税庁)
- インボイス制度に関するQ&A 問113〜117(国税庁、令和8年4月改訂)
- インボイス制度に関するQ&A 問117-3(国税庁)
- 免税事業者及びその取引先のインボイス制度への対応に関するQ&A(公正取引委員会ほか、令和8年1月30日改正)
- 取適法の概要(公正取引委員会)
- マネーフォワード クラウド会計Plus お知らせ(経過措置70%控除への対応、2026年4月24日)
- freeeヘルプセンター「インボイス制度の経過措置適用における税額表示について」
- 弥生 サポート情報「インボイス制度の経過措置見直し(仕入税額控除70%、3割特例への移行)について」
月額だけでなく、総額と条件も見てみよう。