請求書カード払いの経理:元の取引・カード未払金・手数料を分けて記録する
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれる場合があります。掲載内容は広告報酬で決めておらず、順位付けはしていません。
公式情報の確認日:2026-10-27
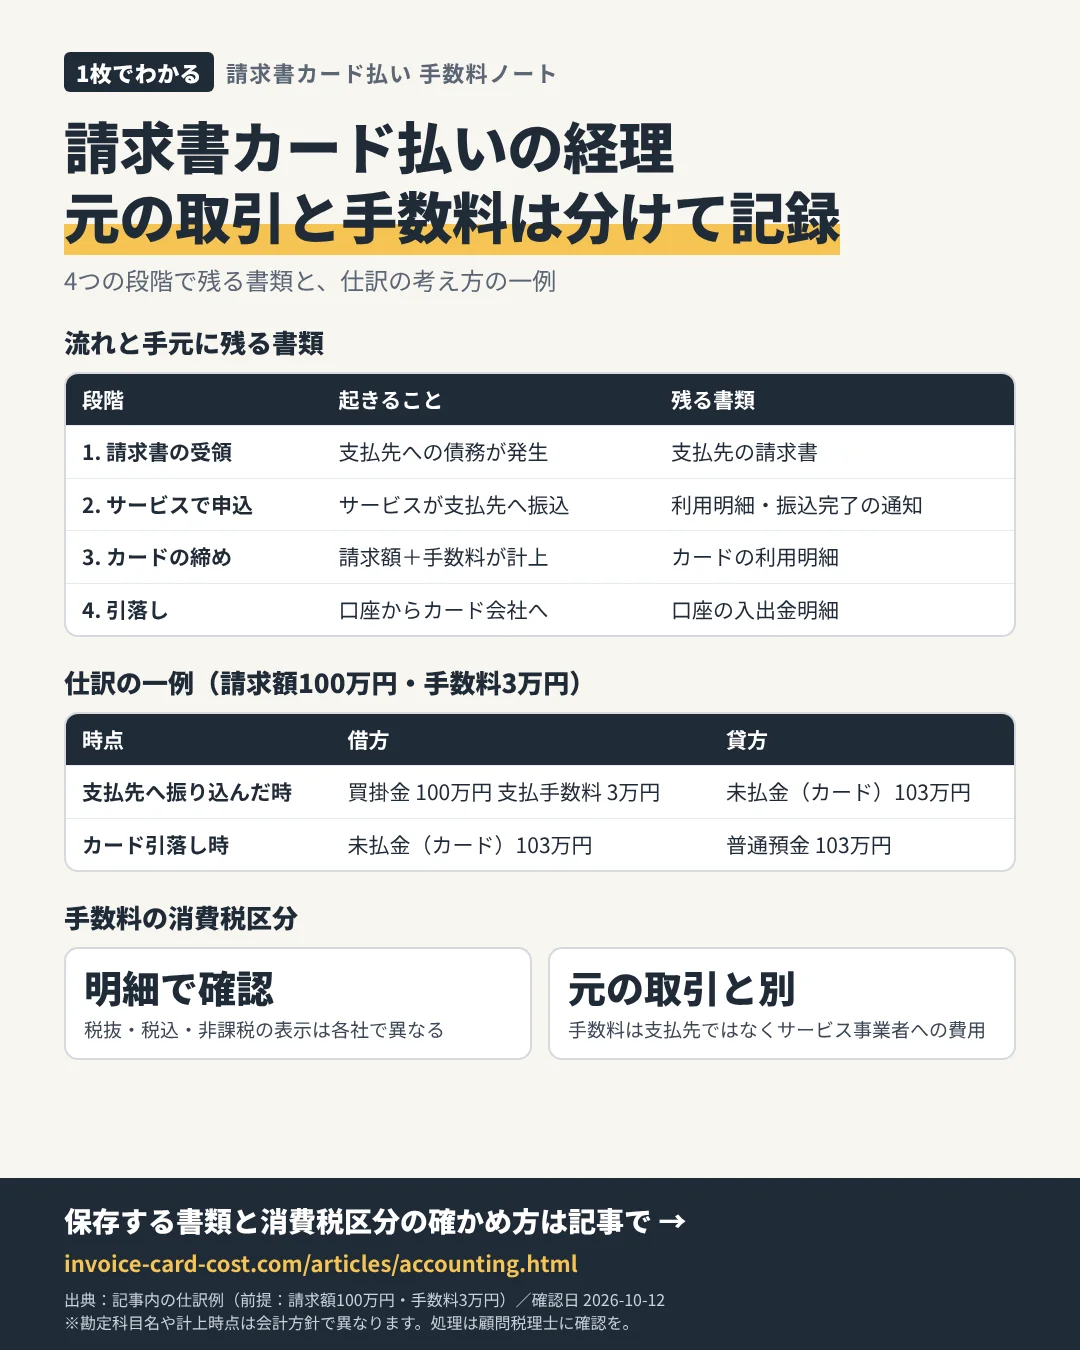
請求書カード払いを使うと、1つの支払いに「元の請求書」「サービスの利用明細」「カードの利用明細」の3種類の書類が関わります。記録を分けておかないと、支払先への支払いと手数料が混ざり、二重計上や消費税区分の誤りにつながります。
流れと記録のタイミング
| 段階 | 起きること | 手元に残る書類 |
|---|---|---|
| 1. 請求書の受領 | 支払先への債務が発生 | 支払先の請求書(適格請求書かどうかも確認) |
| 2. サービスで申込 | サービスにカード決済、サービスが支払先へ振込 | サービスの利用明細・振込完了の通知 |
| 3. カードの締め | 請求額+手数料がカードの請求に計上 | カードの利用明細 |
| 4. 引落し | 口座からカード会社へ支払い | 通帳・口座の入出金明細 |
仕訳の考え方の一例
以下は考え方を示すための一例で、勘定科目名や計上時点は会社の会計方針によって異なります。実際の処理は顧問税理士に確認してください。請求額100万円、手数料3万円(税表示は利用明細で確認)とします。手数料が消費税の課税取引か非課税取引かで仕訳(仮払消費税等の有無)が変わるため、この例では区分を示していません。区分は利用明細や発行される書類の記載で確認し、処理は顧問税理士に確認してください。
| 時点 | 借方 | 貸方 |
|---|---|---|
| サービスが支払先へ振り込んだ時 | 買掛金 100万円 支払手数料 3万円 | 未払金(カード)103万円 |
| カード引落し時 | 未払金(カード)103万円 | 普通預金 103万円 |
支払先への買掛金は、サービスからの振込で消えます。手数料は支払先への支払いではなく、サービス事業者へ支払う費用なので、元の取引とは分けて記録します。
手数料の消費税区分は明細で確認
手数料の表示は、Fintoが「税抜」、ラボルが「税込」(2024年資料)、INVOYは公式ページで手数料を「非課税」と明記しています。支払い.comは確認したページに税表示がありませんでした。消費税の課税・非課税は、そのサービスが契約上どのような取引になっているかで変わり得るため、利用明細や発行される書類の記載で確認します。考え方は手数料と消費税で詳しく整理しています。
保存しておく書類
- 支払先の請求書(元の取引の証憑)
- サービスの利用明細・振込完了の記録(振込日・振込額・手数料が分かるもの)
- カードの利用明細
- サービスの利用規約(申込時点の版)
支払い.comのFAQには、社会保険料や労働保険料をサービス経由で納付した場合の領収書に関する質問項目があります。公的な支払いをサービス経由で行う場合、通常と違う書類になることがあるため、事前に確認してください。
相談先・申込先の選び方
経理の観点では、手数料の税表示と、手数料が分かる明細や書類を出してもらえるかが、サービスを選ぶ際の確認点になります。申込前に各社のFAQや問い合わせ窓口で確認し、処理方法は顧問税理士と決めておくと、月次の照合がスムーズです。各社の条件はサービス別の公式条件の一覧(当サイト)にあります。
PR(広告)
請求書のカード払いサービスの例
手数料率と入金日、審査の有無を、支払い予定日から逆算して比べてください。

リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典・確認先
- Finto よくあるご質問(確認日:2026-10-27)
- 株式会社セレス ニュースリリース(2024年10月23日)(確認日:2026-10-27)
- INVOY 請求書カード払い(FINUX株式会社)(確認日:2026-10-27)
- 支払い.com 公式サイト(株式会社クレディセゾン・株式会社UPSIDER)(確認日:2026-10-27)
- 支払い.com ヘルプ・よくある質問(確認日:2026-10-27)
- 国税庁 タックスアンサーNo.6201 非課税となる取引(確認日:2026-10-27)
手数料や対象条件は変更されることがあります。申込前に各社の公式ページと利用規約で最新の内容を確認してください。本ページは情報提供を目的としており、特定の資金調達手段の利用を勧めるものではありません。
請求書を出した側の確認点
サービス会社から通常の銀行振込で代金を受け取る場合は、請求額・期日・名義を照合します。受取側の入金確認・振込名義・手数料の整理を参照してください。
月額だけでなく、総額と条件も見てみよう。